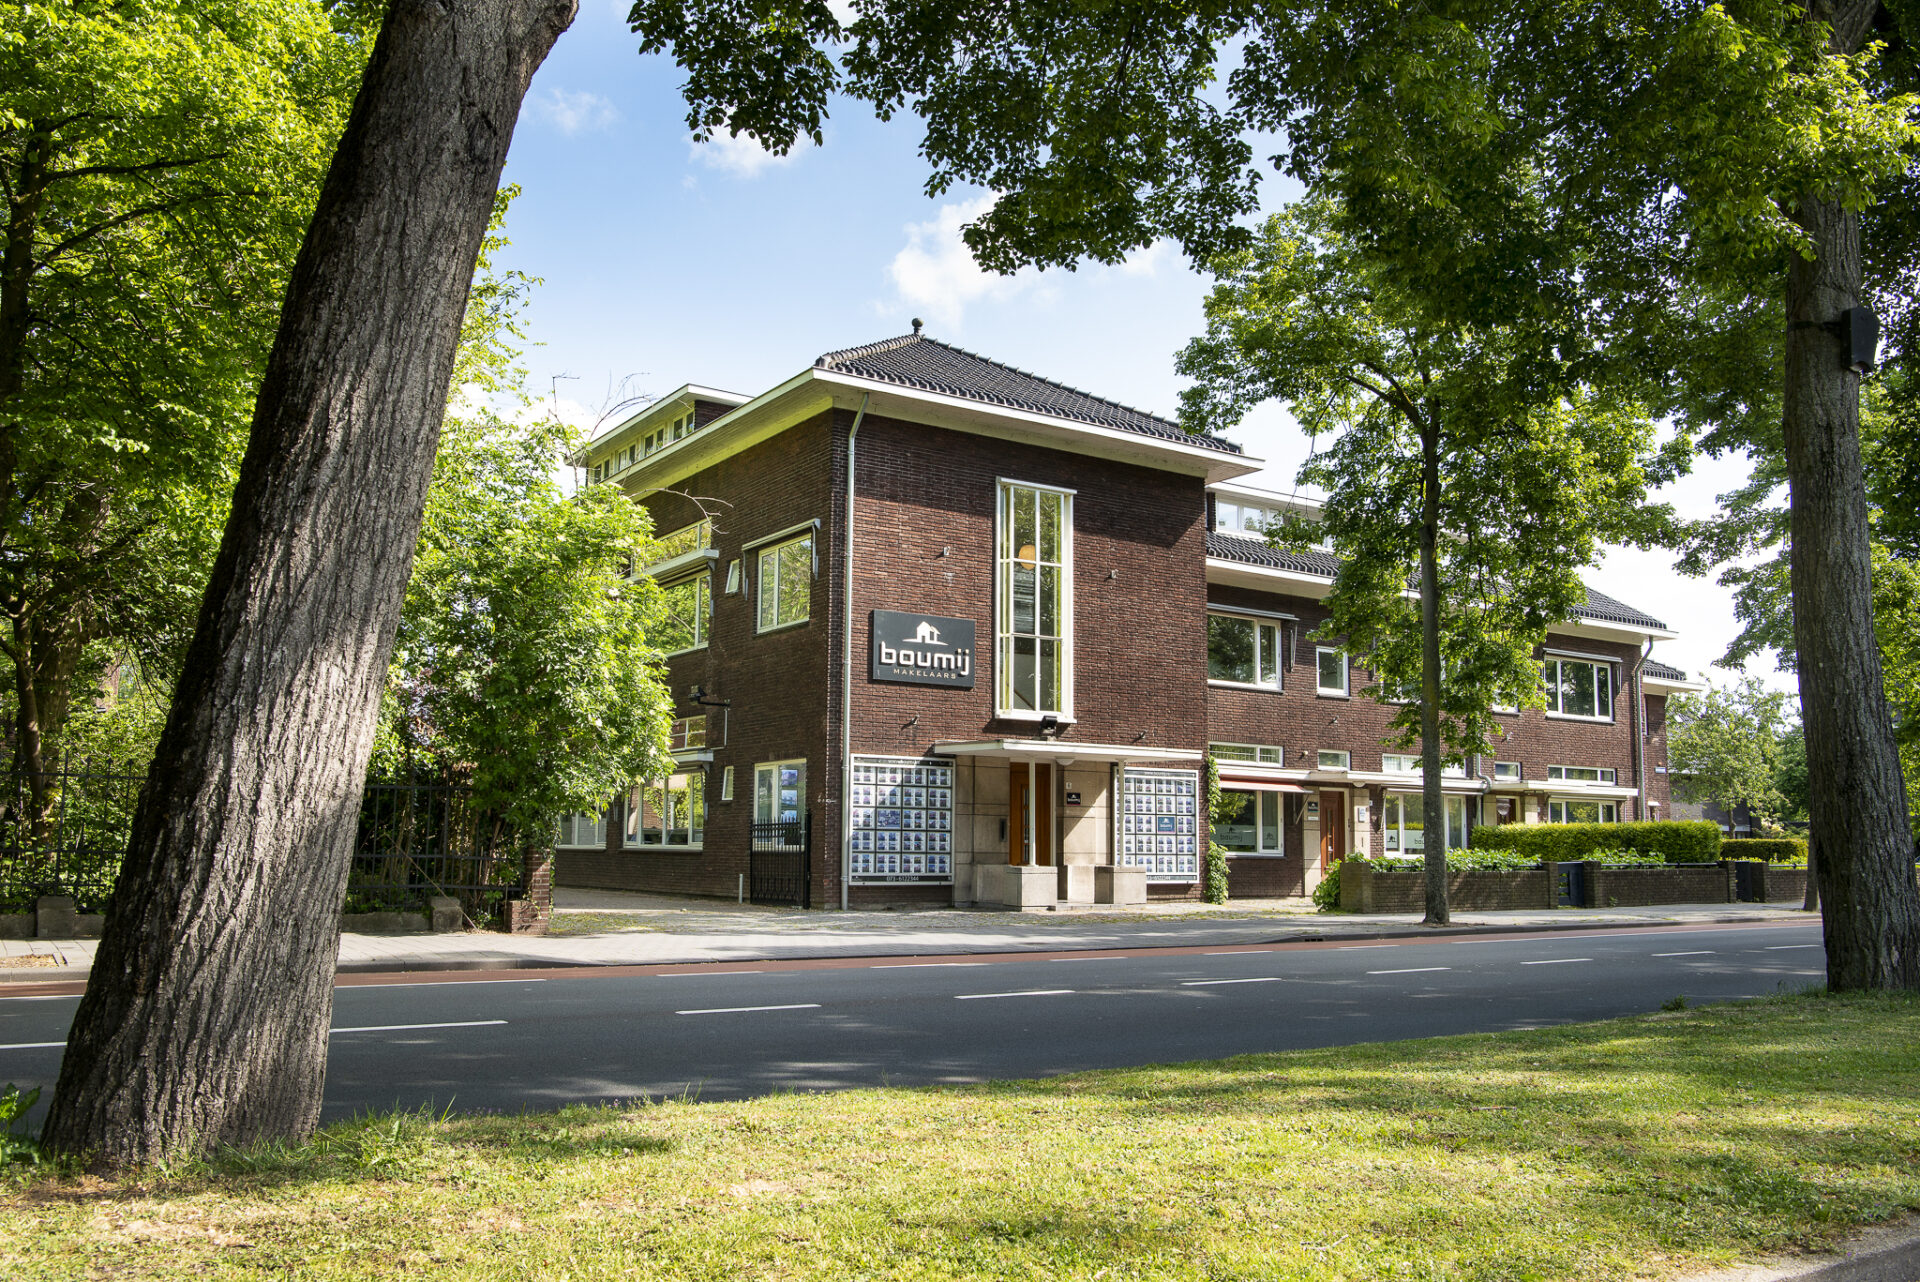
Hekellaan 6-8, 5211 LX
Den Bosch

Hekellaan 6-8, 5211 LX
Den Bosch
Dat kan tot maximaal de helft van de waarde van uw woning. Het omzetten van een hypotheek naar aflossingsvrij gebeurt voornamelijk door oudere mensen die nog net niet in hun pensioen zitten. Als hun pensioen straks minder waard is dan het inkomen dat ze nu hebben, maar ze willen wel zo lang mogelijk in hun huidige woning blijven wonen, dan kan het omzetten van de hypotheek naar aflossingsvrij een oplossing zijn. Vaak wordt hier ook voor gekozen als er al flink wat overwaarde op de woning zit.
Weten of het in uw situatie verstandig is om uw bestaande hypotheek om te zetten naar een aflossingsvrije hypotheekvorm? Bij Boumij Hypotheken bekijken we uw situatie vanuit onafhankelijk oogpunt, waardoor we eerlijk advies kunnen geven. Maak vandaag nog een afspraak met een van onze hypotheekadviseurs.
De hypotheekadviseurs van Boumij Hypotheken staan voor u klaar met passend, onafhankelijk hypotheekadvies. U kunt bij ons altijd eerst een oriëntatiegesprek aanvragen. Tijdens dit oriëntatiegesprek bespreekt u uw persoonlijke situatie en uw wensen voor een hypotheek. De adviseur geeft u tijdens dit gesprek ook algemene informatie, bijvoorbeeld over de hypotheektarieven en de verschillende hypotheekvormen.
Lees meer...
Voldoet uw huidige woning niet meer helemaal aan uw wensen omdat het bijvoorbeeld te klein of wat gedateerd is? Dan kunt u uw woning weer naar wens maken door te verbouwen. Een verbouwing kan aardig oplopen in de kosten. U kunt hier aan de ene kant spaargeld voor gebruiken, maar aan de andere kant ook kiezen voor een verbouwingshypotheek/het verhogen van de hypotheek voor een verbouwing.
Lees meer...U kunt uiteraard alles vragen aan uw hypotheekadviseur. De adviseurs van Boumij Hypotheken zijn er immers om het hele proces rondom uw hypotheek zo soepel mogelijk te laten verlopen. Hoe helderder alles voor u is, hoe fijner u in het proces staat. En dat is in deze spannende tijd wel zo prettig! Bekende vragen voor een hypotheekadviseur zijn bijvoorbeeld of de hypotheek haalbaar is en wat de maandlasten precies gaan worden.
Lees meer...De NHG is een waarborgfonds dat als vangnet fungeert wanneer u, om welke reden dan ook, uw hypotheek niet meer kunt betalen. Of als u na de verkoop van uw woning te maken krijgt met een restschuld. Wilt u in aanmerking komen voor NHG, dan moet u aan verschillende voorwaarden voldoen.
Lees meer...