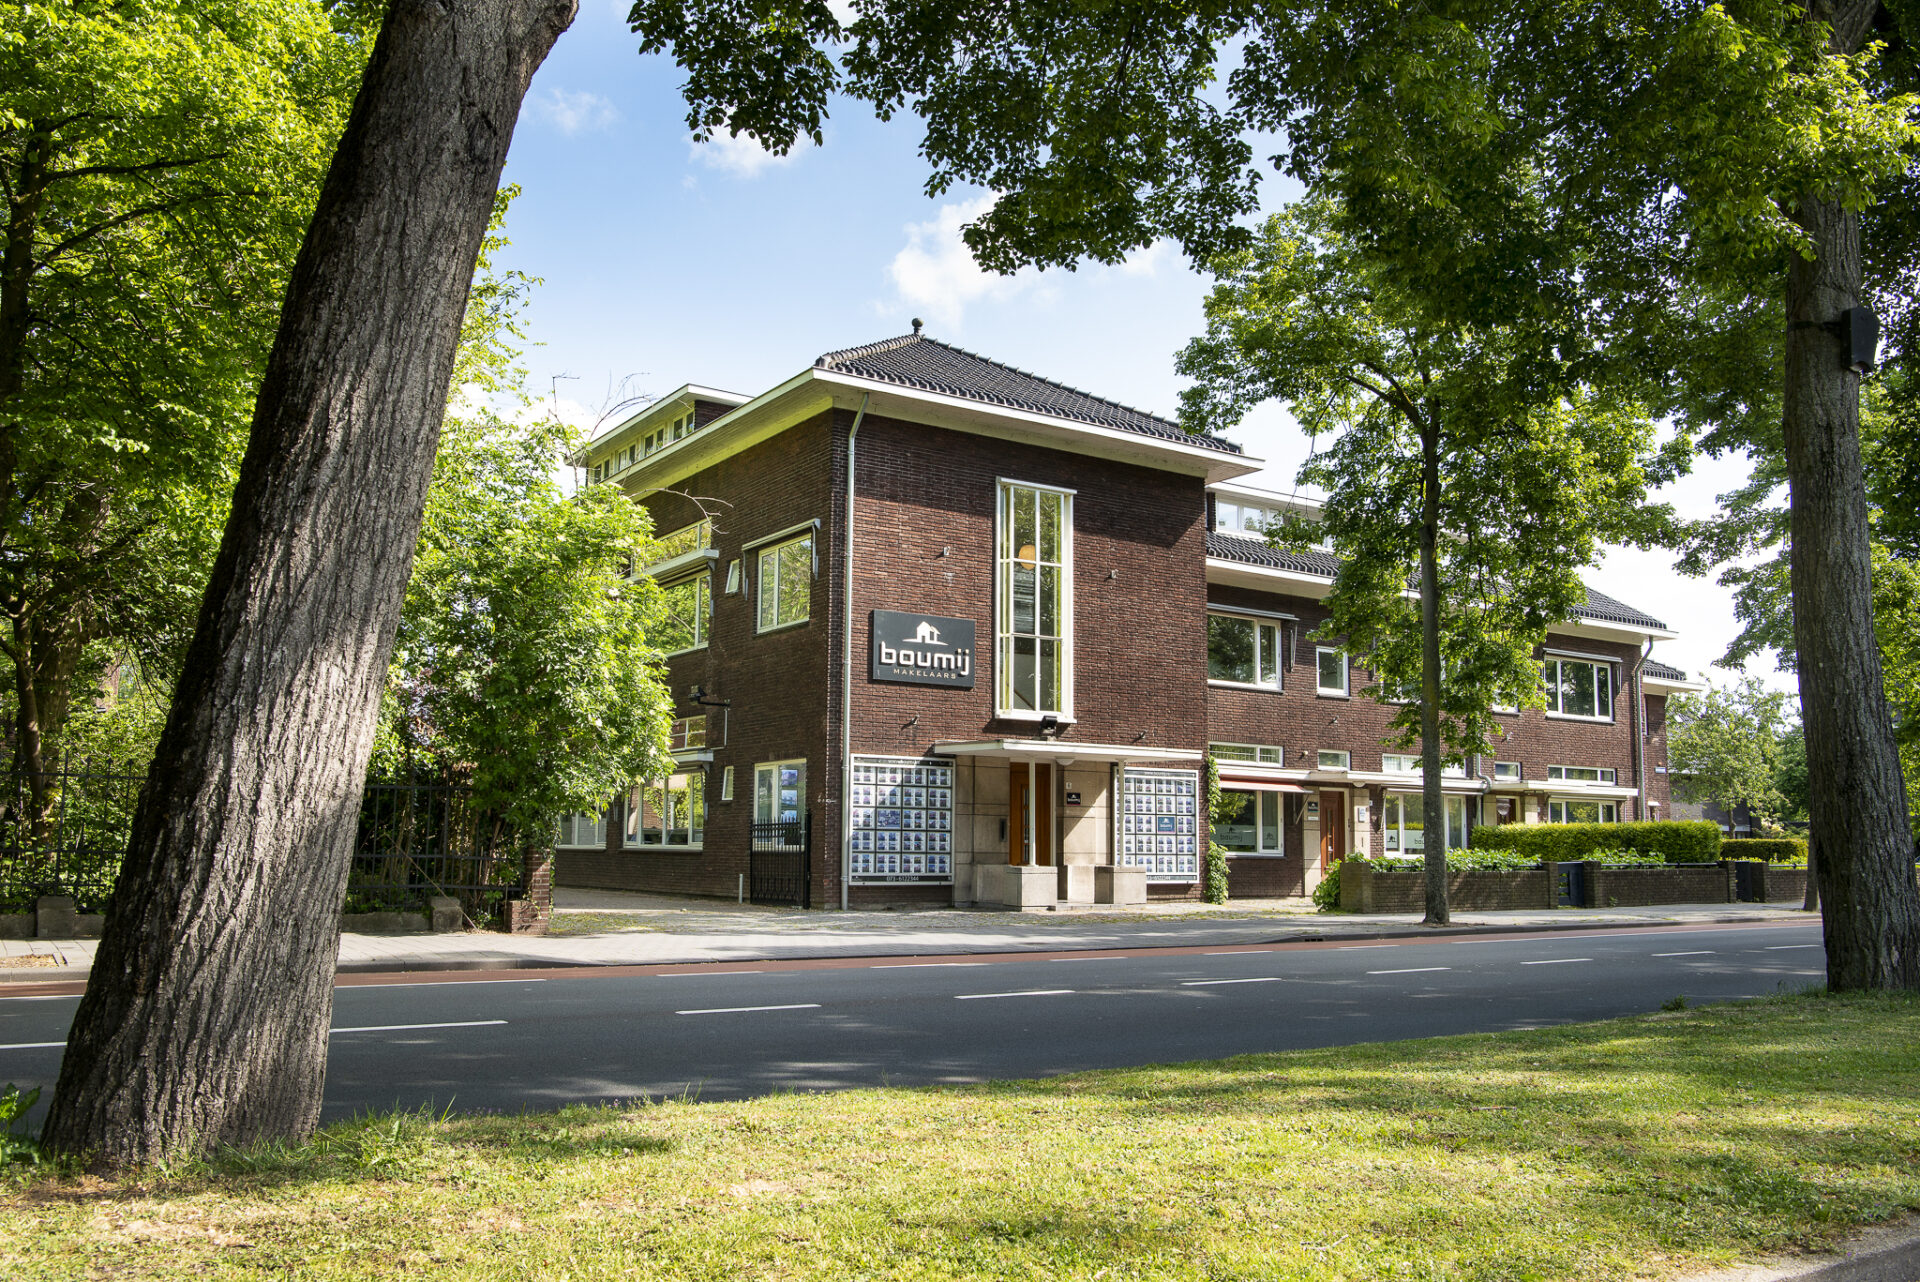
Hekellaan 6-8, 5211 LX
Den Bosch

Hekellaan 6-8, 5211 LX
Den Bosch
Een hypotheek is een lening van de bank waarmee u uw woning kunt financieren. U lost deze hypotheek af door maandelijks een bedrag aan aflossing en aan rente aan de bank te betalen. Omdat een hypotheek in feite een schuld bij de bank is, is het voor veel mensen aantrekkelijk om – als zij de financiële middelen ervoor hebben – extra af te lossen. Er wordt dan meer afgelost dan eigenlijk is afgesproken met de hypotheekverstrekker. Extra aflossen wordt ook wel vervroegd of versneld aflossen genoemd. Als u extra aflost, bent u namelijk eerder klaar met het terugbetalen van het geleende bedrag binnen uw hypotheek.
U mag elk jaar een percentage van de hoofdsom van uw hypotheek boetevrij aflossen. Bij de meeste hypotheekverstrekkers ligt dit percentage tussen de 10% en 20%. Hoe hoog het percentage precies is, verschilt per hypotheekverstrekker. Als u meer dan het afgesproken percentage wilt aflossen, dan moet u vaak een boete betalen. De hypotheekverstrekker rekent er namelijk op dat zij voor een lange (afgesproken) periode een bedrag aan rente van u ontvangen. Daar verdient de hypotheekverstrekker aan. Besluit u in één keer of jaarlijks heel veel af te lossen, dan scheelt de hypotheekverstrekker dat een hoop jaren aan rente (oftewel, inkomsten). Door een maximumpercentage af te spreken met de klant, voorkomen zij dat zij deze rente mislopen. Uitzondering hierop is als er sprake is van een variabele hypotheekrente. Dan mag u elk jaar zoveel extra aflossen op uw hypotheek als u wilt/kunt. Let wel: of u boeterente dient te betalen, hangt ook af van de rente in de markt voor vergelijkbare leningen op dat moment.
Veel mensen vragen zich af of extra aflossen op de hypotheek verstandig is. Zit er niet stiekem toch een addertje onder het gras als u hiertoe besluit? In de meeste gevallen is extra aflossen op de hypotheek heel verstandig. Daardoor daalt uw hypotheekschuld en betaalt u uiteindelijk lagere maandlasten. U loopt daardoor ook minder kans op restschuld (de schuld die ontstaat als uw woning minder opbrengt dan u nodig heeft op de hypotheek af te lossen) als u in de toekomst uw huis verkoopt. Tot slot bestaat de mogelijkheid dat u minder vermogensbelasting over uw inkomen in box 3 gaat betalen. Door extra af te lossen verlaagt namelijk uw vermogen, waardoor ook uw belastingdruk in box 3 kan verlagen.
Extra aflossen op de hypotheek is niet verstandig als u een spaarhypotheek heeft. Spaarhypotheken leveren namelijk steeds meer voordeel op. U spaart bij deze hypotheekvorm tegen de rente die u ook betaalt voor uw hypotheek. Hierover hoeft u geen vermogensrendementsheffing te betalen. Om deze reden kunt u in het geval van een spaarhypotheek dus beter extra geld op uw bankspaarrekening of in uw spaarpolis storten dan extra aflossen.
U moet daarnaast ook beseffen dat u uw geld in uw huis vastzet als u besluit om extra af te lossen. U kunt dat niet meer gebruiken voor andere zaken. Bedenk dus goed of u in de (nabije) toekomst grote uitgaven moet doen waarvoor u uw geld hard nodig hebt. Hypotheekadvies nodig over uw situatie? Maak een afspraak met een hypotheekadviseur van Boumij Hypotheken. Wij bekijken uw situatie vanuit onafhankelijk oogpunt en adviseren graag of extra aflossen op uw hypotheek verstandig is.
De hypotheekadviseurs van Boumij Hypotheken staan voor u klaar met passend, onafhankelijk hypotheekadvies. U kunt bij ons altijd eerst een oriëntatiegesprek aanvragen. Tijdens dit oriëntatiegesprek bespreekt u uw persoonlijke situatie en uw wensen voor een hypotheek. De adviseur geeft u tijdens dit gesprek ook algemene informatie, bijvoorbeeld over de hypotheektarieven en de verschillende hypotheekvormen.
Lees meer...
Voldoet uw huidige woning niet meer helemaal aan uw wensen omdat het bijvoorbeeld te klein of wat gedateerd is? Dan kunt u uw woning weer naar wens maken door te verbouwen. Een verbouwing kan aardig oplopen in de kosten. U kunt hier aan de ene kant spaargeld voor gebruiken, maar aan de andere kant ook kiezen voor een verbouwingshypotheek/het verhogen van de hypotheek voor een verbouwing.
Lees meer...U kunt uiteraard alles vragen aan uw hypotheekadviseur. De adviseurs van Boumij Hypotheken zijn er immers om het hele proces rondom uw hypotheek zo soepel mogelijk te laten verlopen. Hoe helderder alles voor u is, hoe fijner u in het proces staat. En dat is in deze spannende tijd wel zo prettig! Bekende vragen voor een hypotheekadviseur zijn bijvoorbeeld of de hypotheek haalbaar is en wat de maandlasten precies gaan worden.
Lees meer...De NHG is een waarborgfonds dat als vangnet fungeert wanneer u, om welke reden dan ook, uw hypotheek niet meer kunt betalen. Of als u na de verkoop van uw woning te maken krijgt met een restschuld. Wilt u in aanmerking komen voor NHG, dan moet u aan verschillende voorwaarden voldoen.
Lees meer...