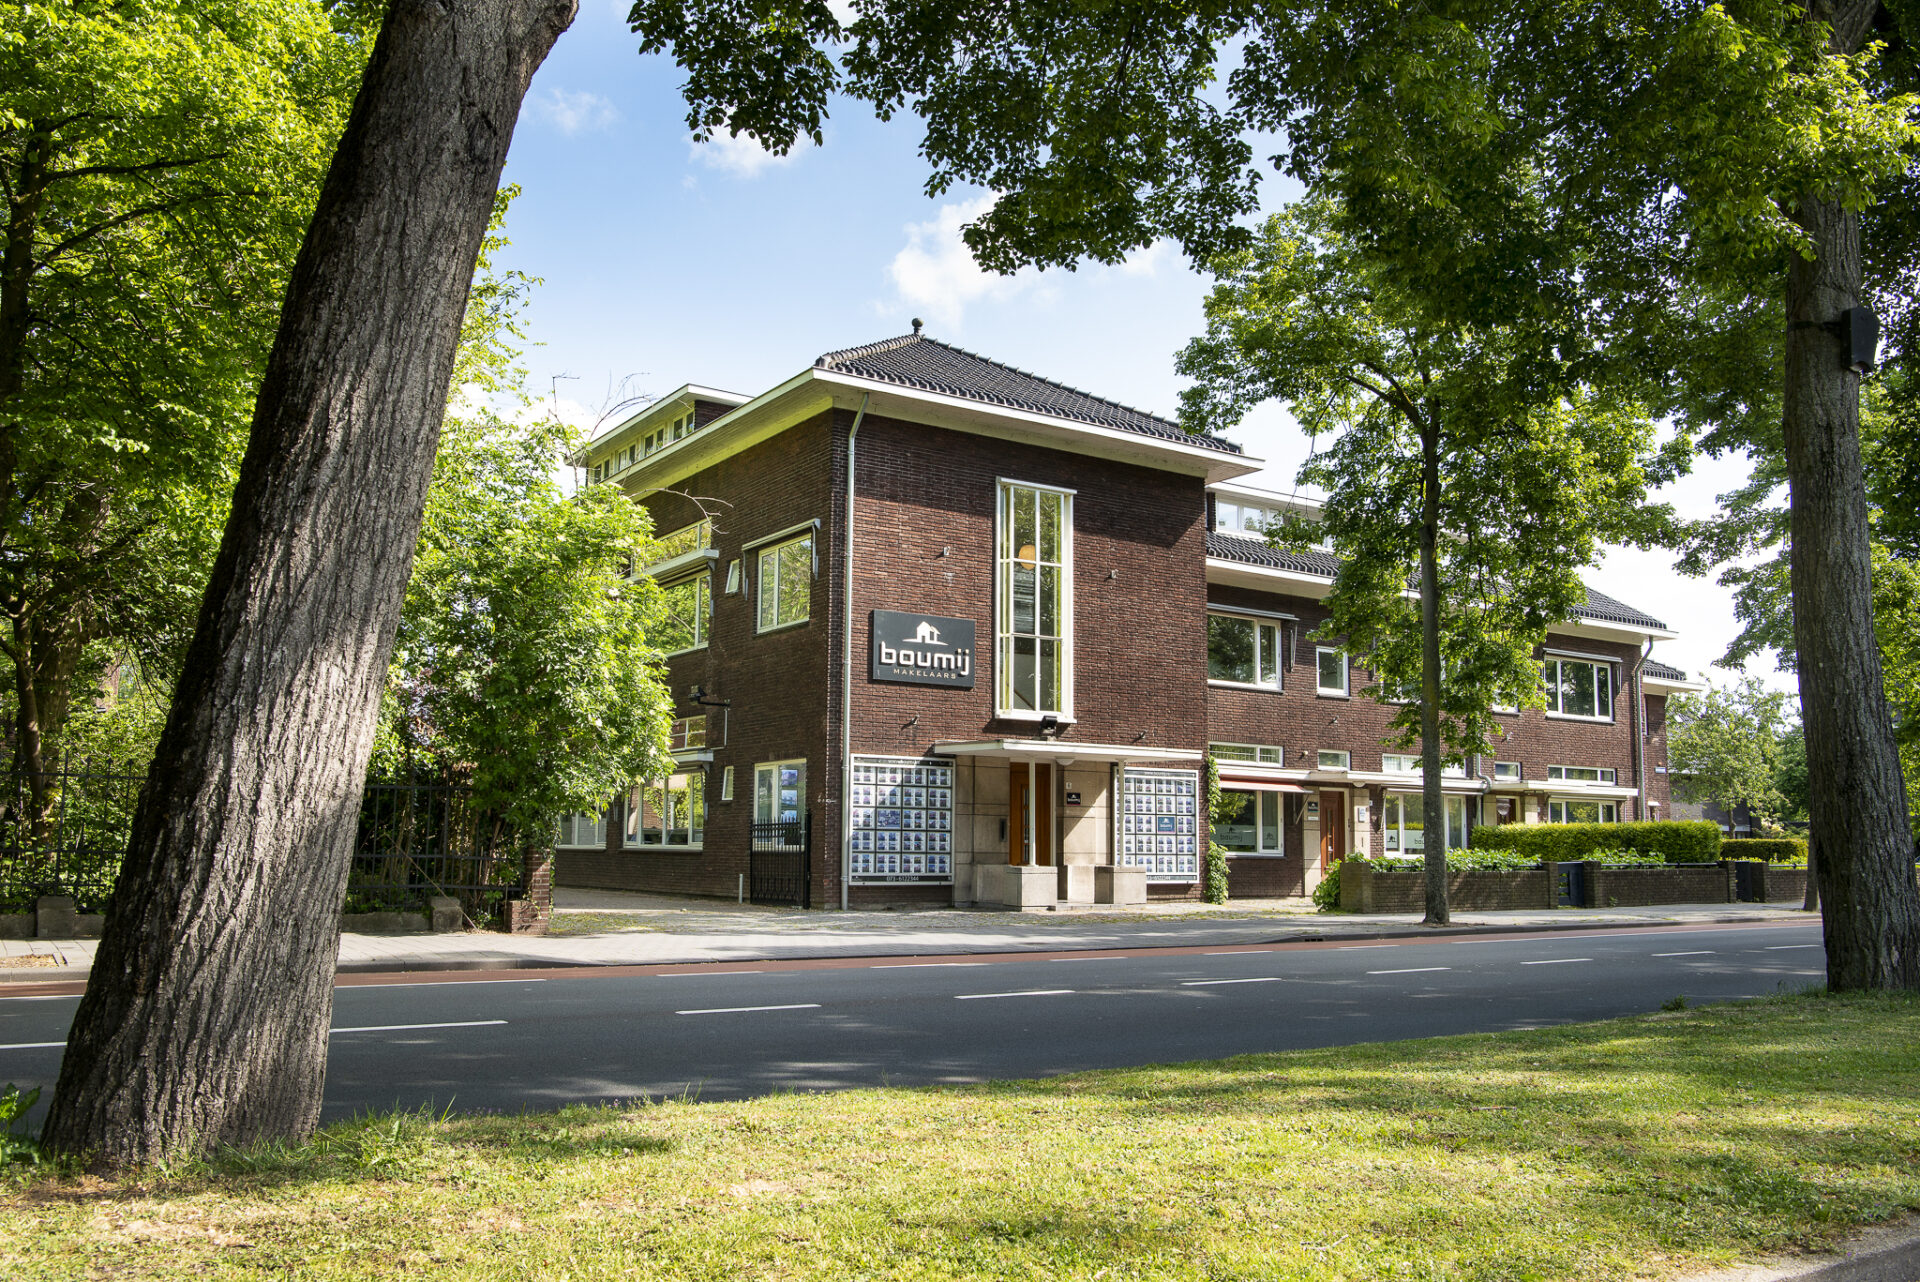
Hekellaan 6-8, 5211 LX
Den Bosch

Hekellaan 6-8, 5211 LX
Den Bosch
Een tweede hypotheek kan financieel aantrekkelijk zijn als het geld gebruikt wordt voor de verbouwing van uw woning of voor achterstallig onderhoud. Als u kunt aantonen dat u het geld gebruikt hebt voor een verbouwing, is de rente van deze 2e hypotheek fiscaal aftrekbaar. Mits u een annuïtaire of lineaire hypotheek heeft. Dit fiscaal voordeel geldt overigens niet wanneer u het geld van de hypotheek voor ander zaken gebruikt.
Of u een tweede hypotheek kunt krijgen, is afhankelijk van een aantal factoren:
Houd er in ieder geval rekening mee dat u voor een 2e hypotheek misschien opnieuw naar de notaris moet. De meeste hypotheken zijn bij het afsluiten hoger ingeschreven. Hiermee bedoelen we dat de notaris toentertijd een hoger bedrag heeft vastgelegd voor de hypotheek. Is het verschil tussen de openstaande hypotheek en de hypothecaire inschrijving groot genoeg? Dan is een onderhandse hypotheekverhoging eventueel mogelijk. Dit betekent dat u dan niet naar de notaris hoeft.
Droomt u er al tijden van om een tweede woning te kopen? Een tweede woning als een vakantiehuis in Frankrijk, een appartement in Oostenrijk of een strandhuisje op Vlieland. Maar weet u niet zo goed hoe u deze tweede woning wilt financieren? Ondanks dat het niet zo eenvoudig is als het afsluiten van een hypotheek voor een eerste woning, is het zeker mogelijk om een hypotheek voor een tweede woning te nemen. Wel is er slechts een beperkt aantal banken dat een hypotheek voor een tweede huis wil financieren.
Voor een hypotheek voor een tweede woning moet u aan een aantal aanvullende voorwaarden voldoen:
U hoeft een tweede hypotheek niet perse bij dezelfde partij af te sluiten als uw eerste hypotheek.
Maar wat voor hypotheekvorm kiest u voor een tweede hypotheek? Wat betekent het afsluiten van een extra hypotheek voor uw huidige financiële situatie? En welke geldverstrekkers staan open voor het afsluiten van een 2e hypotheek? Allemaal vragen waar we u bij Boumij Hypotheken graag mee helpen. Onze hypotheek adviseur staat voor u klaar met een persoonlijk advies.
De hypotheekadviseurs van Boumij Hypotheken staan voor u klaar met passend, onafhankelijk hypotheekadvies. U kunt bij ons altijd eerst een oriëntatiegesprek aanvragen. Tijdens dit oriëntatiegesprek bespreekt u uw persoonlijke situatie en uw wensen voor een hypotheek. De adviseur geeft u tijdens dit gesprek ook algemene informatie, bijvoorbeeld over de hypotheektarieven en de verschillende hypotheekvormen.
Lees meer...
Voldoet uw huidige woning niet meer helemaal aan uw wensen omdat het bijvoorbeeld te klein of wat gedateerd is? Dan kunt u uw woning weer naar wens maken door te verbouwen. Een verbouwing kan aardig oplopen in de kosten. U kunt hier aan de ene kant spaargeld voor gebruiken, maar aan de andere kant ook kiezen voor een verbouwingshypotheek/het verhogen van de hypotheek voor een verbouwing.
Lees meer...U kunt uiteraard alles vragen aan uw hypotheekadviseur. De adviseurs van Boumij Hypotheken zijn er immers om het hele proces rondom uw hypotheek zo soepel mogelijk te laten verlopen. Hoe helderder alles voor u is, hoe fijner u in het proces staat. En dat is in deze spannende tijd wel zo prettig! Bekende vragen voor een hypotheekadviseur zijn bijvoorbeeld of de hypotheek haalbaar is en wat de maandlasten precies gaan worden.
Lees meer...De NHG is een waarborgfonds dat als vangnet fungeert wanneer u, om welke reden dan ook, uw hypotheek niet meer kunt betalen. Of als u na de verkoop van uw woning te maken krijgt met een restschuld. Wilt u in aanmerking komen voor NHG, dan moet u aan verschillende voorwaarden voldoen.
Lees meer...